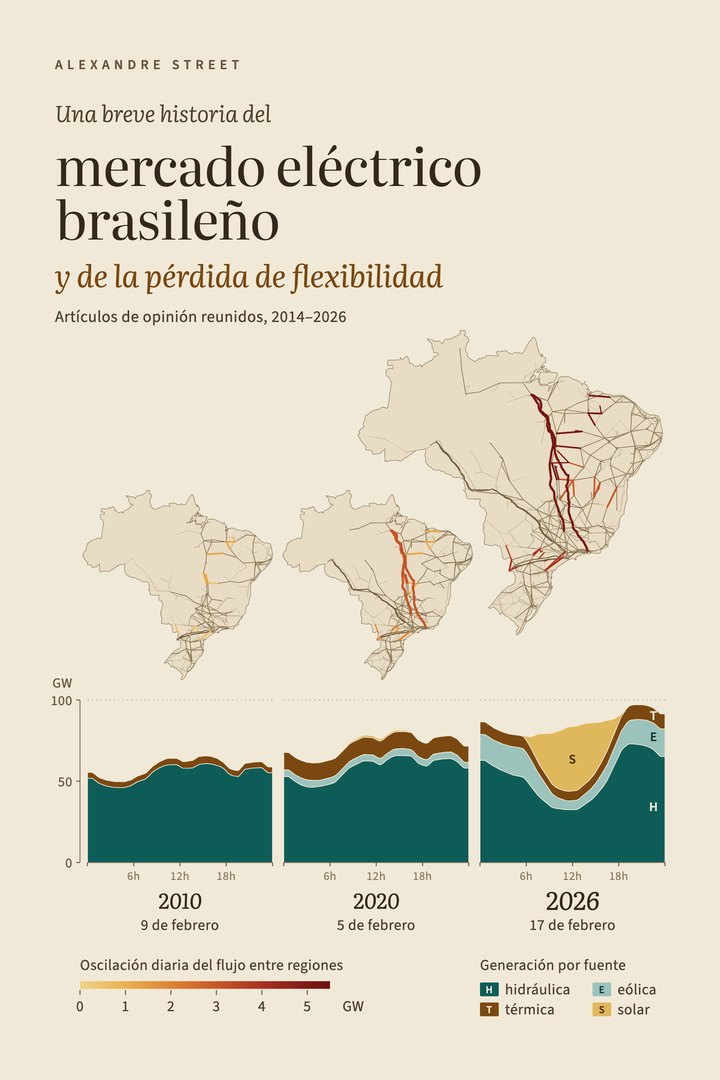
Los mercados eléctricos son únicos porque se construyen sobre sistemas físicos regidos por las leyes de la física, y no por contratos ni por la voluntad política. La oferta y la demanda deben equilibrarse a cada segundo, los flujos de potencia siguen las restricciones de la red, y no los caminos contractuales, y la escasez depende del tiempo, de la localización y de la flexibilidad tanto como de la capacidad instalada. Por lo tanto, el diseño de mercado debe reconocer estas realidades físicas e internalizar lo que es verdaderamente escaso, a fin de transmitir las señales correctas a los agentes. Al mismo tiempo, los mercados eléctricos también se diseñan para enfrentar desafíos específicos y realidades regionales.
Como cada país o estado tiene su propio clima y su propia disponibilidad de recursos, así como su propia historia, sus instituciones y sus objetivos políticos, no hay en el mundo dos mercados eléctricos iguales. Por esa razón, no existe un único mejor diseño de mercado. Existen diseños mejores y lecciones aprendidas. Y como las tecnologías, las economías, las prioridades políticas e incluso el propio clima evolucionan con el tiempo, la adaptación no es un fracaso del diseño de mercado, sino parte intrínseca de él. No obstante, precisamente porque el diseño de mercado opera moldeando incentivos, hay que tener cuidado al añadir incluso pequeños elementos de diseño o intervenciones regulatorias, pues cambios aparentemente menores pueden alterar de manera fundamental los incentivos, distorsionar las señales de precio y producir resultados que se alejan mucho de su intención original. Esto es particularmente crítico cuando se trata de subsidios.
Los precios de corto plazo constituyen la piedra angular de los mercados eléctricos y crean el vínculo entre todos los demás instrumentos y las escaseces del sistema. Cuando los precios internalizan la realidad operativa del sistema y revelan la disposición a pagar de los consumidores, así como la escasez de los recursos de red y de las tecnologías de generación necesarios para mantener el sistema en equilibrio, todo el circuito económico-tecnológico se activa para corregir cualquier déficit o excedente de corto plazo. En un mercado donde los precios reflejan los “dolores” de la realidad operativa, inversores y emprendedores responden dirigiendo capital, tecnología e inteligencia hacia donde el valor económico es mayor.
Esto ocurre incluso en mercados basados mayoritariamente en contratos a plazo (forward) de larga duración, porque los desvíos entre los volúmenes contratados y el consumo o la generación efectivos se liquidan a los precios spot de corto plazo. Por lo tanto, los precios spot de corto plazo garantizan el vínculo entre el mercado de contratos de largo plazo, con sus incentivos, y las necesidades operativas de corto plazo que el sistema tendrá en el futuro. Si esto no le parece obvio al lector, basta con preguntar a los generadores renovables que recientemente sufrieron recortes (curtailment) o, como prefiero llamarlo, que dejaron de ser despachados. Aunque sus ingresos por contratos siguen siendo los mismos, perdieron sumas enormes por la liquidación, a precios de corto plazo, de las diferencias entre su generación efectiva y sus posiciones contractuales. Lamentablemente, Brasil ofrece muchos ejemplos de este efecto, con diversas empresas de generación que contratan hasta su límite regulatorio máximo (cercano a su producción media) y pasan por alto, así, la importancia de considerar tanto la viabilidad como el precio capturado de su generación al definir sus posiciones en contratos a plazo de larga duración.
Si se rompe el vínculo entre los mercados y la operación, el sistema seguirá operando, pero los mercados dejarán de remunerar lo que es escaso o necesario. Especialmente en países latinoamericanos como Brasil, pero en alguna medida en cualquier mercado eléctrico, esta ruptura constituye un gran problema; es “la raíz de todos los males”. En poco tiempo, el operador del sistema tendrá exceso de lo que no necesita y escasez de lo que es necesario. A partir de ahí, ya sabemos cómo sigue la película y cómo se deterioran las cosas: pedidos de más subsidios, reglas especiales y subastas por tipo de tecnología, disputas judiciales, debilitamiento de las instituciones sectoriales y captura regulatoria por grupos de gran influencia política. Todo esto se ha justificado, en alguna medida, por la supuesta incapacidad del mercado para atraer o frenar inversiones de manera eficiente, así como por narrativas oportunistas que dominan el debate explotando efectos colaterales coyunturales, sin relación con las causas reales del deterioro del sistema.
Dejemos la teoría y vayamos a la realidad del sector eléctrico brasileño. Con la interrupción de la construcción de nuevos embalses en la década pasada, ya que las restricciones ambientales y unas exigencias de licenciamiento más estrictas limitaron significativamente la expansión de los grandes proyectos hidroeléctricos, el país pasó a depender cada vez más de fuentes renovables intermitentes, como la eólica y la solar. A diferencia de las demás fuentes de generación, la solar y la eólica suministran energía, pero consumen flexibilidad de corto plazo del sistema debido a la naturaleza intermitente de su disponibilidad, algo para lo que el actual diseño del mercado eléctrico en Brasil todavía no está preparado.
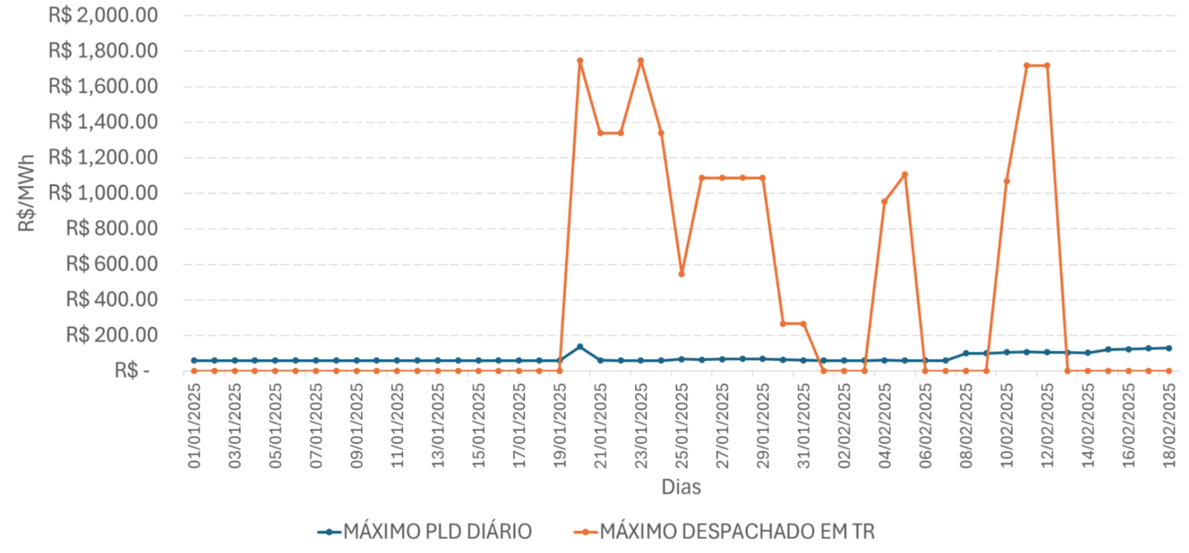
Además de la ausencia de precios para los servicios auxiliares, el modelo sectorial fija el precio mayorista de corto plazo de la electricidad con un día de antelación. Como resultado, todos los errores entre lo previsto y lo que efectivamente ocurre de un día para otro, así como la mayor parte de los costos de las acciones operativas tomadas para corregirlos, se liquidan por fuera del mercado. Esto queda claro en la Figura 1, en la que los precios spot, fijados el día anterior, se apartan significativamente de lo que ocurre en tiempo real.
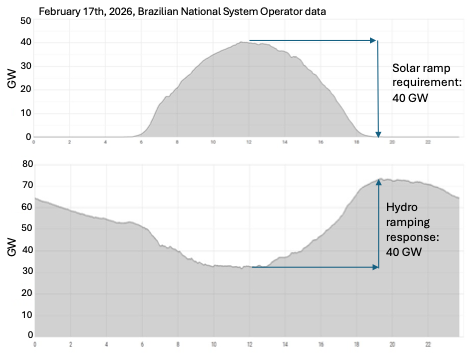
En este diseño, no cobramos el costo que imponen quienes introducen incertidumbre en el sistema ni remuneramos adecuadamente a quienes ayudan a enfrentarla. Por ejemplo, como muestra la Figura 2, el 17 de febrero de 2026 la generación solar alcanzó un pico de 40 GW alrededor del mediodía. En ese horario, la generación hidroeléctrica se redujo significativamente y, más tarde, al inicio de la noche, volvió a subir en rampa para compensar la brusca caída de la producción solar a la puesta del sol. Pese a su papel crítico para mantener el equilibrio del sistema en tiempo real, este servicio, comúnmente llamado flexibilidad, no está adecuadamente valorado en los precios spot fijados el día anterior, ya que muchas de las acciones operativas implementadas en tiempo real para gestionar la variación resultante de la demanda neta no se incorporan al proceso de formación de precios.
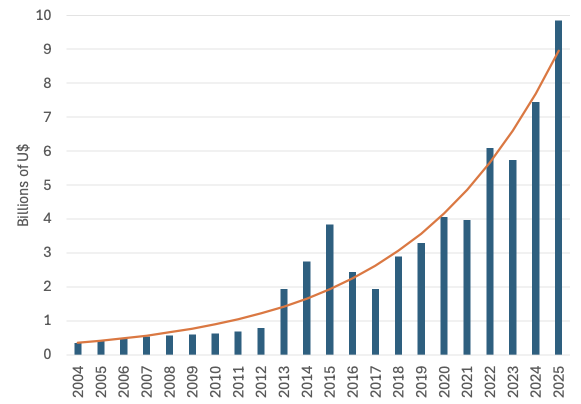
A estas distorsiones se suma el atajo peligroso adoptado mediante subsidios para garantizar que las fuentes renovables pudieran instalarse y prosperar frente a la generación convencional. Hoy las renovables reciben tres tipos de subsidios: (1) un descuento del 50% en la tarifa de uso de la red, (2) la exención de contribuir a los servicios auxiliares y (3) la exención del pago de los costos adicionales que impone su incertidumbre. Este conjunto de subsidios se superpone a precios de corto plazo ya despojados de cualquier señal de escasez asociada a la inflexibilidad que crean estas fuentes. El resultado fue la aparición de un “precio percibido” sistemáticamente inflado en relación con las tecnologías de generación competidoras, que alimentó una expansión acelerada y subsidiada de la generación eólica y solar, sin los frenos económicos que un mercado bien diseñado debería imponer. La Figura 3 ilustra el crecimiento exponencial de los subsidios trasladados a los consumidores a través de las tarifas en Brasil. La Cuenta de Desarrollo Energético (CDE), impulsada en gran medida por los subsidios a las renovables, ha crecido a una tasa media anual del 16,5%.
A partir de 2022, cuando el costo de los subsidios asignados a los consumidores residenciales alcanzaba niveles históricos, la generación distribuida (GD) recibió un fuerte impulso gracias a una interpretación del marco legal vigente que permitió compartir y vender, mediante el sistema de medición neta (net metering), la energía producida por pequeños parques solares dentro de las redes de distribución. En este contexto, la GD desafió el statu quo y el diseño de mercado vigente al vender créditos de energía de GD dentro del mercado regulado, en el que la comercialización solo estaba permitida a la distribuidora (un minorista monopolista y regulado, que compite en el mercado mayorista). Fue, por lo tanto, un ejemplo claro de una nueva tecnología que desafiaba el diseño de mercado y la regulación existentes, que no lograron adaptarse adecuadamente ni internalizar el nuevo paradigma. Como consecuencia, el diseño de mercado vigente perdió su capacidad de autorregulación, ya que ni los precios mayoristas ni las tarifas minoristas se reorganizaron para reflejar las nuevas tecnologías, así como la variabilidad y la distribución espacial de los recursos de generación y de consumo que hoy determinan la operación de corto plazo del sistema.
Es en este escenario, en el que el precio de corto plazo ya no representa la realidad operativa del sistema, donde la competencia deja de operar en beneficio del sistema y de los consumidores y pasa a ser una competencia por el próximo subsidio. Es también en este escenario donde se instala el caos económico y regulatorio, y el poder del lobby ocupa el lugar de la inteligencia de mercado como la estrategia más eficaz para ganar el juego. Este es el estado del mercado eléctrico de Brasil a finales de 2025.
Tras el gran racionamiento de electricidad de 2001 en Brasil, el Comité de Revitalización estudió las principales causas que llevaron al colapso y, a partir de un sólido análisis técnico, sentó los cimientos de un nuevo marco regulatorio. En el centro de este nuevo sistema regulatorio había tres directrices principales, diseñadas para asegurar señales de precio de largo plazo claras que fomentaran la inversión en nueva capacidad al ritmo del rápido crecimiento de la demanda propio de las economías en desarrollo:
- La primera directriz establecía que el 100% de la carga debía estar contratada. Una penalización ex post por subcontratación, junto con un límite al traspaso de costos de las distribuidoras, garantizaba los incentivos para una contratación oportuna.
- La segunda directriz exigía que todo contrato estuviera respaldado por un índice de confiabilidad energética, denominado garantía física, un sello calculado administrativamente que representa una versión probabilística de los certificados de energía firme utilizados para las centrales hidroeléctricas.
- Por último, la tercera directriz restringía las compras de las distribuidoras a contratos estandarizados de largo plazo, adquiridos exclusivamente en subastas públicas de compra con comprador único que, a diferencia de lo que ocurre en otros países latinoamericanos, como Chile, organizaba de forma centralizada el Ministerio de Minas y Energía.
Mientras las dos primeras directrices aseguraban que habría capacidad física suficiente para abastecer todo el consumo, la tercera garantizaba a las distribuidoras, que tienen derecho a trasladar a los consumidores sus costos de compra, un esquema sistemático de contratación transparente y competitivo. A partir de su implementación, en 2004, el nuevo diseño regulatorio reconectó el crecimiento de la carga con la señal de inversión de largo plazo, determinada por el equilibrio en el mercado de contratos a plazo. El resultado fue un nuevo ciclo de expansión robusto y coordinado, una experiencia que siguieron muchos países de América Latina y que se vio como un caso interesante en todo el mundo.
Desde 2004, muchos aspectos relevantes de la operación de los sistemas eléctricos en América Latina han cambiado, y la mayoría de las premisas que antes sustentaban las aproximaciones adoptadas y el diseño de mercado elegido ya no son válidas. Como resultado, el marco regulatorio actual en toda América Latina enfrenta numerosos desafíos. Sin embargo, siguiendo la misma lógica que sustentó las reformas de los años 2000, los desafíos actuales exigen un examen cuidadoso de sus causas, en lugar de centrarse en sus efectos y consecuencias.
En este sentido, durante mucho tiempo los países latinoamericanos subestimaron el papel de los precios spot de corto plazo, debido a la relativa abundancia de recursos hidroeléctricos y a la capacidad de estas centrales de “resolver” la mayor parte de las escaseces operativas de corto plazo gracias a su significativa capacidad de rampa y a su inercia, atributos que les confieren una alta flexibilidad. Ahora, con la integración masiva de recursos renovables intermitentes, las lecciones aprendidas por los países que lidian con estas cuestiones desde hace más de una década se vuelven extremadamente valiosas.
Así, la solución estructural a los desafíos que enfrenta hoy Brasil ante la falta de flexibilidad está mucho más asociada a (1) una reducción gradual, pero rápida, de los subsidios, (2) la aproximación de los precios spot a la operación del sistema en tiempo real, (3) la creación de mercados de servicios auxiliares y (4) el desarrollo de nuevos instrumentos de gestión de riesgo y canales de comercialización que a las subastas de capacidad propuestas, un mecanismo conocido por debilitar la señal de escasez de los precios y distorsionar los incentivos a la inversión.
Esta agenda de reforma, sin embargo, no se limita al mercado mayorista. También requiere una integración más profunda entre los operadores de los sistemas de distribución y el operador nacional del sistema, así como la construcción de las bases físicas y regulatorias necesarias en el segmento de distribución para que los consumidores, los agregadores y los generadores distribuidos participen activamente en el mercado y respondan a las señales de precio.
Estos temas no agotan el menú de mejoras necesarias, pero apuntan hacia un camino más estructural y autorregulado, menos dependiente de subsidios y reservas de mercado que el que se sigue actualmente. La idea de pagar por capacidad solo para garantizar que determinadas fuentes controlables sigan en el juego no es solo un subsidio usado para corregir las distorsiones creadas por otro subsidio (el de las renovables), sino también la prueba de que el actual diseño de mercado y el marco regulatorio (las reglas del juego) no lograron fomentar lo que el sistema realmente necesita.
Por lo tanto, las subastas de reserva de capacidad propuestas, caracterizadas por (i) productos específicos por fuente, lo que reduce la competencia; (ii) criterios de evaluación estáticos y basados en un único atributo; (iii) la ausencia de liquidación contra los precios de corto plazo (a diferencia de los mecanismos de opción de compra ya consolidados en el país, estos contratos de capacidad están completamente desconectados de las condiciones físicas del sistema); y (iv) una demanda definida administrativamente, desconectada de la disposición a pagar de quienes finalmente cargan con los costos, no resuelven el problema estructural. En cambio, solo añaden otra capa de subsidios que, tarde o temprano, habrá que corregir.