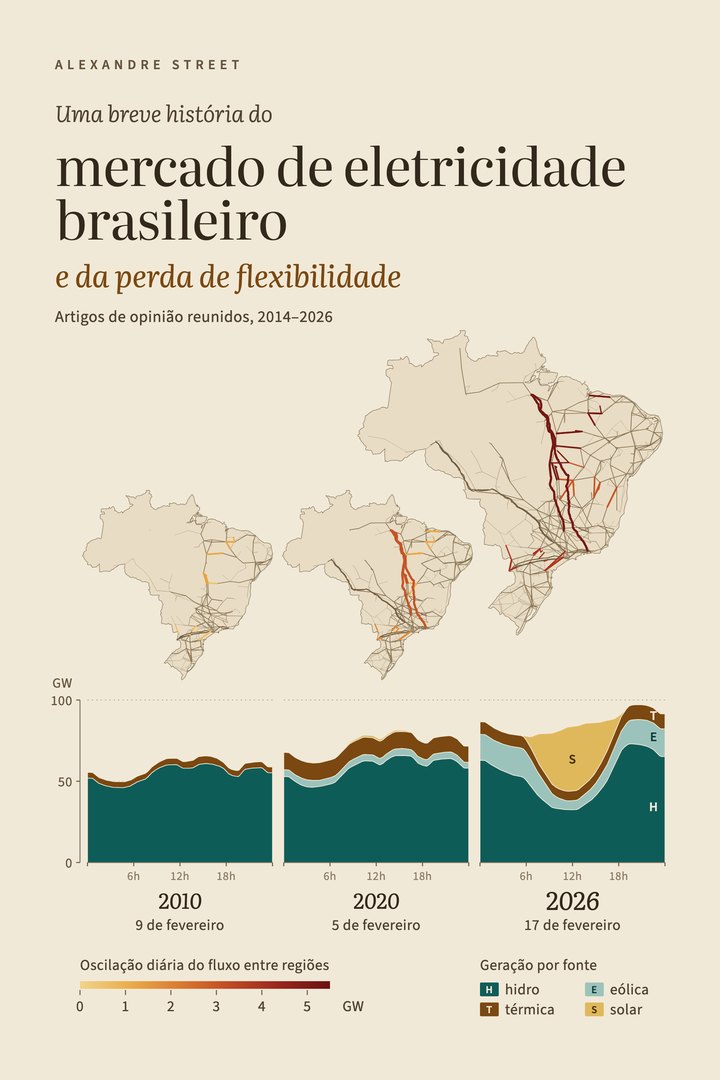
Os mercados de eletricidade são únicos porque são construídos sobre sistemas físicos regidos pelas leis da física, e não por contratos ou pela vontade política. Oferta e demanda precisam ser equilibradas a cada segundo, os fluxos de potência seguem as restrições da rede, e não os caminhos contratuais, e a escassez é moldada pelo tempo, pela localização e pela flexibilidade tanto quanto pela capacidade instalada. O desenho de mercado deve, portanto, reconhecer essas realidades físicas e internalizar aquilo que é verdadeiramente escasso, a fim de comunicar os sinais corretos aos agentes. Ao mesmo tempo, os mercados de eletricidade também são desenhados para enfrentar desafios específicos e realidades regionais.
Como cada país ou estado tem seu próprio clima e sua própria disponibilidade de recursos, assim como sua própria história, suas instituições e seus objetivos políticos, não existem dois mercados de eletricidade iguais no mundo. Por essa razão, não existe um único melhor desenho de mercado. Existem desenhos melhores e lições aprendidas. E, como as tecnologias, as economias, as prioridades políticas e até o próprio clima evoluem ao longo do tempo, a adaptação não é uma falha do desenho de mercado, mas parte intrínseca dele. Não obstante, justamente porque o desenho de mercado opera moldando incentivos, é preciso cuidado ao adicionar até mesmo pequenas funcionalidades ou intervenções regulatórias, pois mudanças aparentemente menores podem alterar fundamentalmente os incentivos, distorcer os sinais de preço e produzir resultados que se afastam muito de sua intenção original. Isso é particularmente crítico quando se trata de subsídios.
Os preços de curto prazo formam a pedra fundamental dos mercados de eletricidade e criam o elo entre todos os demais instrumentos e as escassezes do sistema. Quando os preços internalizam a realidade operativa do sistema e revelam a disposição a pagar dos consumidores, bem como a escassez dos recursos de rede e das tecnologias de geração necessários para manter o sistema em equilíbrio, todo o circuito econômico-tecnológico é ativado para corrigir qualquer falta ou excesso de curto prazo. Em um mercado onde os preços refletem “as dores” da realidade operativa, investidores e empreendedores respondem direcionando capital, tecnologia e inteligência para onde o valor econômico é maior.
Isso ocorre mesmo em mercados amplamente baseados em contratos forward de longo prazo. Isso porque é contra os preços de curto prazo que os desvios entre os montantes contratados e o consumo ou a geração são liquidados. Logo, o preço de curto prazo é o garantidor do elo entre o mercado de contratos de longo prazo, com seus incentivos, e as necessidades operativas de curto prazo que o sistema terá no futuro. Se isso não parece óbvio ao leitor, basta perguntar às renováveis que recentemente passaram a ser cortadas (curtailment) ou, como prefiro chamar, que deixaram de ser despachadas. Elas continuam com a receita de seus contratos como antes, mas perderam quantias expressivas devido à liquidação, ao preço de curto prazo, das diferenças entre a geração realizada e os montantes contratados. Infelizmente, o Brasil oferece muitos exemplos desse efeito, com diversas empresas de geração contratando até o seu limite regulatório máximo (próximo de sua produção média), desconsiderando, assim, a importância de levar em conta tanto a viabilidade quanto o preço capturado de sua geração ao definir suas posições em contratos forward de longo prazo.
Ao rompermos o elo entre os preços do mercado e a operação do sistema, este continuará sendo operado, mas o mercado deixará de remunerar aquilo que é escasso ou necessário. Especialmente em países latino-americanos como o Brasil, mas, em alguma medida, em qualquer mercado de eletricidade, essa ruptura constitui um grande problema; essa é “a origem de todo mal”. Em pouco tempo, o operador do sistema terá excesso daquilo que não precisa e falta daquilo que é necessário. A partir daí, já conhecemos como o filme se desenrola e como as coisas se deterioram: pleitos por mais subsídios, leilões e regras especiais por fonte, disputas judiciais, enfraquecimento das instituições setoriais e captura regulatória por grupos de grande influência política. Tudo isso tem sido justificado, em alguma medida, pela suposta incapacidade do mercado em atrair ou frear investimentos de maneira eficiente, bem como por narrativas oportunistas que dominam o debate explorando efeitos colaterais conjunturais, sem relação com as causas reais da deterioração do sistema.
Saindo da teoria, vamos à realidade do setor elétrico brasileiro. Com a interrupção da construção de novos reservatórios na década passada, uma vez que restrições ambientais e exigências de licenciamento mais rígidas limitaram significativamente a expansão de grandes projetos hidrelétricos, o país passou a depender cada vez mais de fontes renováveis intermitentes, como a eólica e a solar. Diferentemente das demais fontes, a solar e a eólica fornecem energia, mas consomem flexibilidade de curto prazo do sistema devido à natureza intermitente de sua disponibilidade, algo que o atual desenho do mercado de eletricidade no Brasil ainda não está preparado para lidar.
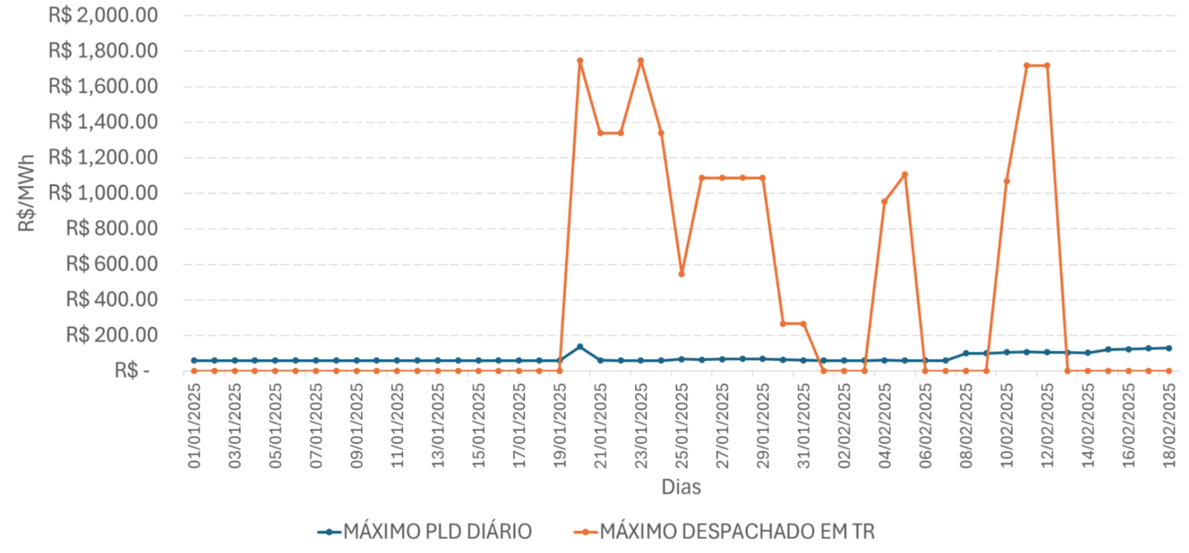
Além da ausência de preços para serviços ancilares, o modelo setorial define o preço de curto prazo da eletricidade no atacado com um dia de antecedência. Isso faz com que todos os erros entre o que foi previsto e o que efetivamente ocorreu de um dia para o outro, bem como a maior parte dos custos das ações operativas realizadas para corrigi-los, sejam pagos por fora do mercado. Isso fica claro na Figura 1, em que os preços de curto prazo, definidos no dia anterior, divergem significativamente da realidade do tempo real.
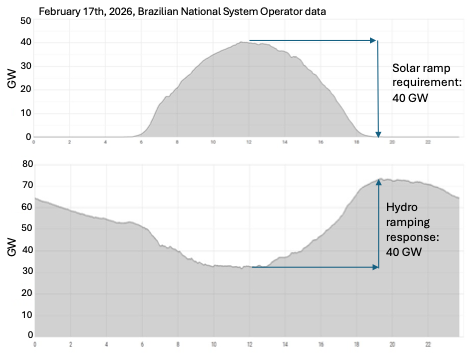
Nesse desenho, não cobramos o custo causado por aqueles que introduzem incerteza no sistema nem remuneramos adequadamente aqueles que ajudam a endereçá-la. Por exemplo, como mostra a Figura 2, em 17 de fevereiro de 2026 a geração solar atingiu um pico de 40 GW por volta do meio-dia. Nesse horário, a geração hidrelétrica foi significativamente reduzida e, mais tarde, retomada em rampa no início da noite para compensar a queda abrupta da geração solar no pôr do sol. Apesar de seu papel crucial para manter o equilíbrio do sistema em tempo real, esse serviço, comumente chamado de flexibilidade, não é adequadamente valorado pelos preços de curto prazo definidos no dia anterior, pois muitas das ações operativas implementadas em tempo real para administrar a variação resultante da demanda líquida não são incorporadas ao processo de formação de preços.
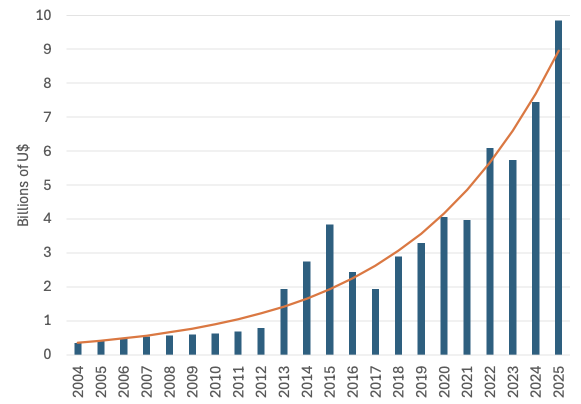
A essas distorções soma-se o atalho perigoso adotado por meio de subsídios para garantir que as fontes renováveis conseguissem se instalar e prosperar frente às fontes convencionais. Hoje, são três os subsídios concedidos às renováveis: (1) desconto de 50% na tarifa de uso da rede, (2) isenção da participação nos serviços ancilares e (3) isenção do pagamento pelos custos adicionais impostos por sua incerteza. Esse conjunto de subsídios passou a se sobrepor ao preço de curto prazo, já desprovido de qualquer sinal de escassez associado à inflexibilidade criada por essas fontes. O resultado foi a formação de um “preço percebido” sistematicamente inflado em relação às tecnologias de geração concorrentes, alimentando um ciclo de expansão acelerada e subsidiada de eólicas e solares, sem os freios econômicos que um mercado bem desenhado deveria impor. A Figura 3 ilustra o crescimento exponencial dos subsídios repassados aos consumidores por meio das tarifas no Brasil. A Conta de Desenvolvimento Energético (CDE), impulsionada em grande parte pelos subsídios às renováveis, vem crescendo a uma taxa média anual de 16,5%.
A partir de 2022, quando o custo dos subsídios alocados aos consumidores residenciais já atingia patamares históricos, a geração distribuída (GD) foi amplamente impulsionada por uma interpretação da legislação vigente que permitiu o compartilhamento e a venda, por meio do sistema de compensação de energia (net metering), da energia produzida por pequenas fazendas solares dentro da rede das distribuidoras. Nesse contexto, a GD desafiou o status quo e o desenho vigente do mercado ao vender créditos de energia de GD por dentro do mercado regulado, no qual a comercialização era permitida apenas à distribuidora (uma varejista monopolista e regulada, que compete no mercado atacadista). Foi, portanto, um exemplo claro de uma nova tecnologia desafiando o desenho de mercado e a regulação vigentes, que não conseguiram se adaptar adequadamente e internalizar o novo paradigma. Como consequência, o desenho vigente do mercado perdeu a capacidade de autorregulação, pois tanto os preços do atacado quanto as tarifas do varejo não foram reorganizados para refletir as novas tecnologias, bem como a variabilidade e a distribuição espacial dos recursos de geração e de consumo que hoje moldam a operação de curto prazo do sistema.
É nesse cenário, em que o preço de curto prazo já não representa mais a realidade operativa do sistema, que a competição deixa de operar em benefício do sistema e dos consumidores e passa a se dar em torno do próximo subsídio. É também nesse cenário que o caos econômico e regulatório se instala e o poder do lobby ocupa o espaço da inteligência de mercado, tornando-se a melhor estratégia para vencer o jogo. Esse é o estado do mercado de energia elétrica no Brasil ao final de 2025.
Após o grande racionamento de energia elétrica de 2001 no Brasil, o Comitê de Revitalização estudou as principais causas que levaram à crise e, de forma tecnicamente embasada, criou as bases para um novo marco regulatório. No centro desse novo sistema regulatório estavam três diretrizes principais, desenhadas para garantir sinais de preço de longo prazo claros e estimular o investimento em nova capacidade no ritmo do rápido crescimento da demanda observado nas economias em desenvolvimento:
- A primeira diretriz estabelecia que 100% da carga deveria ser contratada. Uma penalidade ex post por subcontratação, junto com um limite ao repasse de custos das distribuidoras, garantia os incentivos à contratação tempestiva.
- A segunda diretriz exigia que todo contrato fosse lastreado por um índice de confiabilidade energética, denominado garantia física, um selo calculado administrativamente que representa uma versão probabilística dos certificados de energia firme usados para as usinas hidrelétricas.
- Por fim, a terceira diretriz restringia as distribuidoras à compra de contratos padronizados de longo prazo exclusivamente por meio de leilões públicos, que, diferentemente de outros países latino-americanos, como o Chile, eram organizados de forma centralizada pelo Ministério de Minas e Energia, como leilões de compra com comprador único.
Enquanto as duas primeiras diretrizes garantiam que haveria capacidade física suficiente para suprir todo o consumo, a terceira assegurava às distribuidoras, que têm o direito de repassar aos consumidores seus custos de compra, um esquema sistemático de contratação transparente e competitivo. A partir de sua vigência, em 2004, o novo desenho regulatório reconectou o crescimento da carga ao sinal de investimento de longo prazo, dado pelo equilíbrio no mercado de contratos forward. O resultado foi um novo ciclo de expansão robusto e coordenado, uma experiência seguida por muitos países da América Latina e vista como um caso interessante em todo o mundo.
Desde 2004, muitos aspectos relevantes da operação dos sistemas elétricos na América Latina mudaram, e a maior parte das premissas que antes sustentavam as aproximações adotadas e o desenho de mercado escolhido já não é válida. Como resultado, o marco regulatório atual em toda a América Latina enfrenta inúmeros desafios. No entanto, seguindo a mesma lógica que sustentou as reformas dos anos 2000, os desafios atuais exigem um exame cuidadoso de suas causas, em vez de um foco em seus efeitos e consequências.
Nesse sentido, por muito tempo, os países latino-americanos subestimaram o papel dos preços de curto prazo, em razão da relativa abundância de recursos hidrelétricos e da capacidade dessas usinas de “resolver” a maior parte das escassezes operativas de curto prazo por meio de sua significativa capacidade de rampa e de sua inércia, atributos que lhes conferem alta flexibilidade. Agora, com a integração massiva de recursos renováveis intermitentes, as lições aprendidas por países que lidam com essas questões há mais de uma década tornam-se extremamente valiosas.
Assim, a solução estrutural dos desafios enfrentados hoje pelo Brasil diante da falta de flexibilidade está muito mais associada (1) à redução gradual, mas célere, de subsídios, (2) à aproximação do Preço de Liquidação das Diferenças (PLD) à operação em tempo real, (3) à criação de mercados de serviços ancilares e (4) ao desenvolvimento de novos instrumentos de gestão de risco e canais de comercialização do que aos leilões de capacidade propostos, um mecanismo conhecido por enfraquecer a precificação da escassez e distorcer os incentivos ao investimento.
Essa agenda de reforma, no entanto, não se resume a uma reforma no atacado. Ela passa também por uma integração mais profunda entre os operadores das distribuidoras e o operador nacional, além da construção dos alicerces físicos e regulatórios no segmento de distribuição necessários para que consumidores, agentes agregadores e geradores distribuídos participem ativamente do mercado e passem a responder aos sinais de preço.
Esses temas não esgotam o menu de aperfeiçoamentos necessários, mas apontam para um caminho mais estruturante e autorregulado, menos dependente de subsídios e reservas de mercado do que o atualmente adotado. A ideia de pagar por capacidade apenas para garantir que determinadas fontes controláveis permaneçam no jogo não é só um subsídio usado para corrigir as distorções criadas por outro subsídio (o das renováveis), mas também a evidência de que o atual desenho de mercado e o marco regulatório (as regras do jogo) falharam em fomentar aquilo de que o sistema realmente precisa.
Portanto, os leilões de reserva de capacidade propostos, caracterizados por (i) produtos específicos por fonte, o que reduz a competição; (ii) critérios de avaliação estáticos e baseados em um único atributo; (iii) ausência de liquidação contra os preços de curto prazo (diferentemente dos mecanismos de opção de compra já consolidados no país, esses contratos de capacidade são completamente desconectados das condições físicas do sistema); e (iv) uma demanda definida de forma administrativa, desconectada da disposição a pagar de quem efetivamente paga a conta, não atacam o problema estrutural. Em vez disso, apenas adicionam mais uma camada de subsídios a ser corrigida no futuro.